FINANCIJE I SUVREMENI NAČINI PLAĆANJA
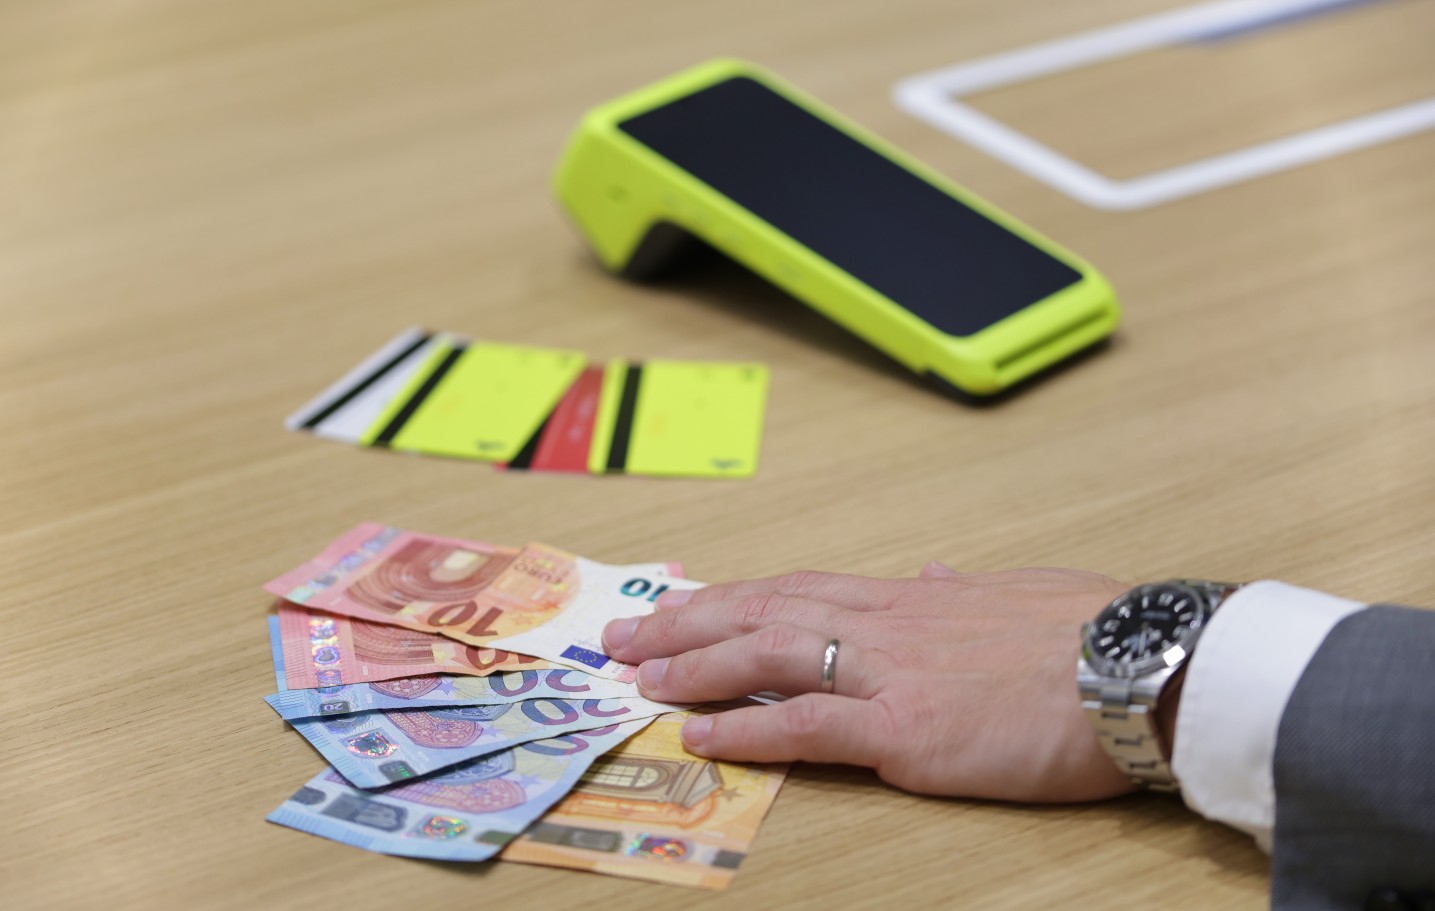
Digitalna plaćanja sve više mijenjaju naše svakodnevne navike, donose veću praktičnost, sigurnost i bolju kontrolu troškova. Financijski stručnjak i generalni direktor tvrtke Teya Branimir Zorko otkriva zašto kartice i mobilna plaćanja postaju sve popularniji, kakve koristi donose građanima i poduzetnicima te zašto gotovina ipak neće tako brzo nestati.
Način na koji plaćamo račune, kupujemo namirnice ili obavljamo svakodnevnu kupnju posljednjih se godina značajno promijenio. Dok su nekada novčanice i kovanice bile gotovo nezaobilazan dio svakog novčanika, danas sve češće posežemo za bankovnim karticama, pametnim telefonima ili satovima. No, znači li to da se bliži kraj gotovinskog plaćanja i jesu li digitalni oblici plaćanja doista sigurniji i isplativiji?
Odgovore na ova pitanja donosi Branimir Zorko, financijski stručnjak i generalni direktor tvrtke Teya, koji ističe kako je digitalizacija financijskog poslovanja nezaustavljiv proces, ali i da gotovina i dalje ima važnu ulogu u svakodnevnom životu.
Brže plaćanje i manje brige oko gotovine
Jedna od najvećih prednosti kartičnog i mobilnog plaćanja svakako je jednostavnost. Kupci više ne moraju razmišljati imaju li dovoljno gotovine u novčaniku, tražiti bankomat ili čekati vraćanje ostatka novca.
Plaćanje se obavlja u svega nekoliko sekundi, a kartice i mobilni telefoni već su postali sastavni dio svakodnevice.
Zorko naglašava kako digitalni načini plaćanja donose dodatnu praktičnost, posebno prilikom internetske kupnje, putovanja i boravka u inozemstvu.
„Potrošač ne mora unaprijed podizati novac, nositi veći iznos niti prebrojavati novčanice i kovanice. Plaćanje se obavlja u nekoliko sekundi, a kartica ili mobilni telefon već su nam pri ruci“, objašnjava Zorko.
Što je sigurnije – gotovina ili kartica?
Iako dio građana još uvijek smatra da je gotovina sigurniji način raspolaganja novcem, digitalna plaćanja imaju značajne prednosti kada je riječ o zaštiti u slučaju gubitka ili krađe.
Izgubljeni ili ukradeni novac najčešće je vrlo teško vratiti. S druge strane, izgubljena bankovna kartica može se brzo blokirati, a sve transakcije moguće je pratiti.
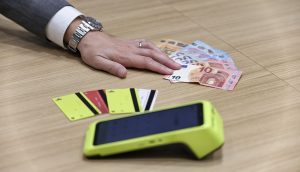
U slučaju neovlaštenog korištenja kartice postoje i mehanizmi zaštite korisnika, ovisno o okolnostima i pravilima izdavatelja.
Naravno, ni digitalna plaćanja nisu potpuno oslobođena rizika. Korisnici moraju voditi računa o zaštiti osobnih podataka, sigurnosti svojih uređaja i mogućim internetskim prijevarama.
Digitalno plaćanje pomaže u kontroli kućnog budžeta
Jedna od važnijih prednosti kartičnog poslovanja jest mogućnost jednostavnijeg praćenja osobne potrošnje.
Bankovne mobilne aplikacije omogućuju korisnicima uvid u svaku transakciju, vrijeme plaćanja i mjesto kupnje. Pojedine aplikacije nude i kategorizaciju troškova, mjesečne analize te upozorenja o potrošnji.
„Kod gotovine često znamo koliko smo imali na početku, ali ne i gdje je novac točno otišao, dok kartično plaćanje i bankovne aplikacije stvaraju pregled transakcija. Korisnik tako može vidjeti iznos, vrijeme i trgovca, a neke aplikacije nude i kategorije potrošnje, mjesečne preglede i upozorenja“, ističe Zorko.
Takva preglednost može pomoći građanima u odgovornijem upravljanju kućnim proračunom, planiranju većih izdataka i stvaranju dugoročnih navika štednje.
Ipak, digitalno plaćanje samo po sebi ne jamči uštedu. Važno je zadržati kontrolu nad potrošnjom i izbjeći nepotrebne kupnje koje jednostavnost plaćanja može potaknuti.
Velike prednosti i za obrtnike te male poduzetnike
Digitalizacija plaćanja ne donosi koristi samo kupcima, nego i poduzetnicima, posebno malim trgovcima, obrtnicima, ugostiteljima i pružateljima različitih usluga.
Rukovanje gotovinom često uključuje niz troškova koji na prvi pogled nisu vidljivi – od prebrojavanja novca i vođenja blagajne do odlazaka u banku, pologa i sigurnosnog transporta.
Prihvaćanjem kartica poduzetnici mogu pojednostavniti poslovanje, smanjiti dio administrativnih poslova i ubrzati naplatu.
„Kada se veći dio naplate obavlja digitalno, smanjuje se potreba za ručnim koracima, a novac je brže vidljiv u poslovnim evidencijama. To poduzetniku omogućava da se više bavi kupcem i razvojem poslovanja, a manje administracijom“, objašnjava generalni direktor tvrtke Teya.
Za male poduzetnike dodatna je prednost činjenica da kupac ne mora odustati od kupnje samo zato što kod sebe nema dovoljno gotovine.
Pritom valja uzeti u obzir i naknade za prihvat kartica, koje ovise o pružatelju usluge i ugovorenim uvjetima.
Kartično plaćanje otvara vrata međunarodnom tržištu
Posebno važnu ulogu digitalna plaćanja imaju u razvoju internetske trgovine i turizma.
Mali proizvođači, obrtnici i obiteljska poduzeća danas mogu svoje proizvode ponuditi kupcima iz drugih dijelova Hrvatske, ali i europskog te svjetskog tržišta.
Uz kvalitetan proizvod, internetsku trgovinu i pouzdan sustav naplate, geografska udaljenost više nije prepreka kakva je nekada bila.
Jednako je važno i prihvaćanje kartica u turističkim destinacijama jer mnogi strani gosti tijekom putovanja preferiraju bezgotovinsko plaćanje.
Manje sive ekonomije i transparentnije poslovanje
Širenje digitalnog plaćanja može pridonijeti većoj transparentnosti gospodarskih aktivnosti.
Svaka kartična transakcija ostavlja elektronički trag, što olakšava evidentiranje prometa i može smanjiti prostor za neprijavljene transakcije.
Zorko ističe kako je taj učinak posebno važan kada su digitalna plaćanja povezana s urednim izdavanjem računa i fiskalizacijom.
Time se stvaraju pretpostavke za transparentnije poslovanje i ravnopravnije tržišno natjecanje među poduzetnicima.
Popusti, nagradni bodovi i povrat novca
Kartice pojedinim korisnicima mogu donijeti i dodatne financijske pogodnosti.
Banke i kartičarske kuće nude različite programe vjernosti, prikupljanje nagradnih bodova, popuste ili povrat dijela potrošenog novca, poznatiji kao cashback.
Ako je riječ o unaprijed planiranoj kupnji, takve pogodnosti mogu donijeti stvarnu uštedu.
Međutim, važno je provjeriti uvjete programa, moguće naknade i troškove korištenja kartice, osobito kada je riječ o kreditnim karticama.
Hoće li gotovina potpuno nestati?
Unatoč ubrzanom razvoju digitalnih tehnologija, stručnjaci ne očekuju da će novčanice i kovanice u skoroj budućnosti potpuno nestati iz uporabe.
Gotovina će i dalje biti važna građanima koji ne koriste digitalne tehnologije, pri manjim svakodnevnim plaćanjima te u situacijama kada elektronički sustavi nisu dostupni.
Zorko smatra da će tijekom sljedećih pet do deset godina kartice, mobilna plaćanja i druga digitalna rješenja imati još značajniju ulogu u trgovini i uslužnim djelatnostima.
Istodobno će razvoj novih tehnologija, uključujući moguće digitalne valute, dodatno mijenjati način na koji građani razmišljaju o novcu.
„Gotovina neće u potpunosti nestati jer društvo mora imati opciju za ljude koji ne koriste pametne telefone, kao i rješenje za situacije prekida mreže ili druge izvanredne okolnosti“, poručuje Branimir Zorko.
Budućnost donosi više izbora za građane
Razvoj suvremenih sustava plaćanja pokazuje da pitanje više nije samo hoćemo li plaćati gotovinom ili karticom, nego kako građanima i poduzetnicima omogućiti što jednostavnije, sigurnije i učinkovitije financijsko poslovanje.
Digitalna plaćanja donose brzinu, preglednost i nove poslovne mogućnosti, dok gotovina zadržava važnu ulogu u financijskoj dostupnosti i slobodi izbora.
Najvažnije je da građani mogu sami odabrati način plaćanja koji najbolje odgovara njihovim potrebama, navikama i mogućnostima. Upravo će kombinacija tradicionalnih i suvremenih oblika plaćanja, barem u doglednoj budućnosti, ostati dio našeg svakodnevnog života.
Sugovornik: Branimir Zorko, generalni direktor tvrtke Teya Foto: Dejan Tatomir / Teya